校门口的文具店曾是我们学生时代最熟悉的风景,几块钱一支的中性笔、花花绿绿的笔记本、放学后挤满人的小柜台。但是这个承载着集体记忆的“小而美”生意正在悄然褪色。数据显示,2026年全国文具店相关企业新注册量只有0.82万家,注册量连年下滑,文具店还是门好生意吗?
文具店新注册量连年下滑
1、超半数门店已关门
洞见数据显示,在52.8万家文具店总注册企业当中,已经注销的企业有27.1万家,吊销的企业有1.4万家,存续的企业仅剩20.5万家,闭店率达到了53.99%。也就是说,每两家曾经开张的文具店就有一家已经消失。

(图源:洞见数据)
2.注册量六年缩水超八成
文具店新注册数量在2020年达到了5.34万家的峰值,之后就开始一路下滑,到2023年为4.75万家,2024年为2.33万家,2025年为1.74万家。截止到2026年8月份,新的注册数量只有0.82万家,同比降低了52.93%。六年的时间里,新注册文具店数量由原来的5.34万家减少到现在的0.82万家,缩水超过八成。

(图源:洞见数据)
开文具店的人为什么越来越少了?
1、基础盘收缩
文具店的主要消费者为K12阶段的学生(从幼儿园到12年级基础教育的学生,年龄通常为5至18岁),他们日常上课记笔记、做作业、复习迎考、手工画画都需要用到文具,贡献了绝大多数的文具消费。但这一基数正在长期承压,文具消费的基础客户群体在缩小。学生人数减少了,买文具的人也相应地减少。
2、线上渠道分流
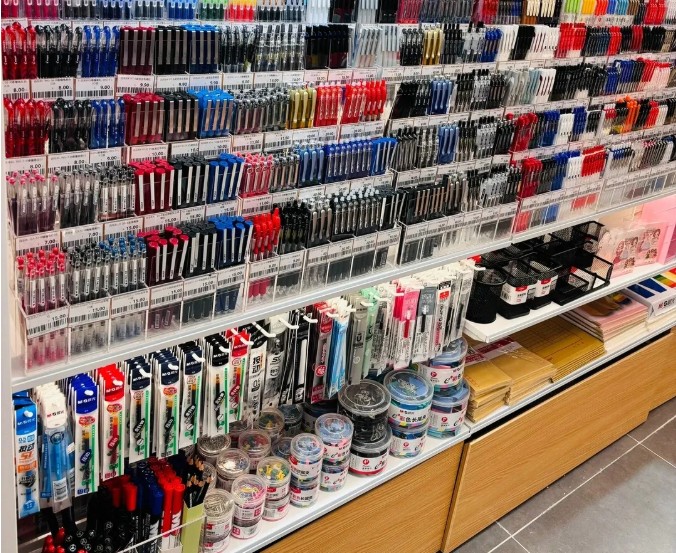
拼多多、抖音电商、1688批发平台等线上渠道快速崛起,打破了传统文具行业的信息差,各类文具产品的价格变得高度透明。线上平台依托工厂直连、大规模集中集采的模式,拿到极致的供货底价,普通消费者可以用近乎批发的价格买到同款笔、本子。线上的低价供给持续分流抢夺线下门店的客流,面对这样的价格优势,线下实体店在标品的价格竞争上几乎没有招架之力。

(图源:拼多多)
过去学校统一采购或家长集中购买教辅资料也是不少文具店一年中最大的收入来源,有实体书店从业者坦言,教辅类书籍曾经最高可以占到门店整体营业额的九成以上。但随着线上购书的普及,这一块重要的收入来源也在萎缩。

(图源:拼多多)
3、跨界玩家挤压
如今文具店所要面对的竞争对手早已不再仅仅是街面上其他的文具同行,名创优品、绿光派对等大批选手纷纷开始售卖文具。这类门店背靠更大规模的采购体量,拥有传统小文具店难以比拟的供应链议价能力,同时搭配文创小物、潮流配饰、日用杂货等更加多元的选品组合,购物体验更符合当下学生的消费喜好,不断分流原本属于传统文具店的学生客群。
并且学校周边这类流量最优的黄金商铺点位,租金水平连年走高,进一步蚕食本就不算丰厚的经营利润。一边是客源持续被外部商家截走抢夺,另一边是房租、人工等硬性经营成本不断抬升,一降一涨之间,留给传统文具小店的生存空间被越挤越窄。
(图源:网络)
4、模式短板暴露
传统小文具店极度依赖开学季的集中消费,淡旺季两极分化十分明显。开学阶段门庭若市,淡季的时候门店客流寥寥,全年营收波动巨大。与此同时文具行业货品SKU繁多,从笔、本、橡皮到书包、画材,整体品类覆盖面广,但绝大多数单品单店实际销量有限。
海量货品意味着很重的库存压力,对店主的选品眼光、市场判断力提出了极高的要求。如果对学生的喜好或者流行趋势判断错误,采购回来的商品卖不出去,大量的滞销商品就变成不能变现的“死库存”,占用资金,直接影响到店铺经营。
“小而美”神话破灭:只卖文具已经很难活下去
1、同质化内卷
绝大多数街边文具店货品高度雷同,隔壁门店卖晨光、得力,你也卖同样的主流品牌;市面上出现一款网红爆款笔,短短几天之内全城同行都可以拿到货源,普通小店几乎没有独家货品壁垒。在高度同质化的市场环境里,唯一能拼的就是价格,但微薄的毛利恰恰是小本生意最消耗不起的,陷入价格战之后,卖得多赚得少,很难维持利润。

(图源:网络)
2、选址枷锁
文具店极度依赖学校周边的地理位置。优质点位竞争激烈、租金高昂;而远离校园的普通街边文具店客流不足,难以维持经营。这种“选址即生死”的商业模式,意味着一旦学校搬迁、周边新开竞争者,或者租金上涨,店铺就面临巨大的生存压力,抗风险能力非常弱。
3、现实印证:老牌夫妻店被迫转型
单纯卖文具的店铺比综合经营的店铺闭店的风险要大得多,仍然坚持只卖文具的夫妻店生存压力也越来越大。目前很多文具店都走上了“文具+”的转型之路,或者是增加文创、礼品、小零食等高毛利商品,或者是减少文具的比例,转为生活杂货集合店模式。

(图源:小红书)
文具店还能开吗?玩法已经变了
虽然传统的文具店批量消失,但是中国文具行业的市场规模却由2019年的712亿增长到2024年的1322亿,预计在2025年会超过1500亿,市场仍在扩大。
1、告别单一文具,走复合模式
晨光旗下九木杂物社以“文创杂货集合店”形态切入购物中心,得力在上海静安大悦城开出1500平方米的文具综合体deli world,除了老牌文具企业,番茄口袋、酷乐潮玩等新集合零售品牌也加入了融合IP文创文具、手账和潮玩家居杂货的行列,大家都不再把单纯地只售卖纸笔,而是在文具引流的基础上发展文创、IP、场景体验来创造利润的新模式。

(图源:网络)
复合模式的主要逻辑就是提高客单价,弥补淡季销售量不够的情况。文具用来引流进店,文创礼品产生主要收益,零食杂货增加到店次数,三者相加起来既可以提高每次的交易额,又可以让店铺在开学季之外也拥有稳定的生意来源。
传统街边小店拼不过线上和大型集合店的低价,但是在本地化服务、空间体验、近距离触达消费者层面,依旧拥有差异化机会。不需要照搬商场大店重资产模式,社区、学校周边小店,也可以小范围做品类复合。
2、深耕高附加值品类,摆脱低价内卷
文具店老板也可以把经营重心转向IP文创、手账、潮玩文具等高附加值品类。有数据显示,IP联名类产品在文具市场中的占比已经达到37%,对比2020年提升25个百分点。IP联名文具的售价可以达到普通文具的3倍,开学季经常出现卖断货的情况。
文具消费正在发生变化,它不再只是单纯的书写工具,同时承载情绪价值、社交属性。抓住这一趋势,哪怕是体量不大的线下门店,也可以依靠高溢价品类避开标品的低价内卷。当然也要注意,IP类产品存在热度周期,需要持续跟进流行趋势,把控库存规模,不能盲目大批量囤货。

(图源:小红书)
3、两条可行生存路径
对于小体量街边门店,优先做精细化选品,深耕校园私域。不去追求大而全,放弃海量低毛利基础标品,精选高毛利、高复购的品类;通过微信群、会员体系沉淀本校、周边学校的学生客群,搭建稳定复购关系,靠熟客口碑带来持续订单。
如果具备一定资金实力,可以考虑加盟成熟的文创集合类品牌,依托品牌方成熟的供应链、产品研发体系,降低个人选品失误和库存积压的风险,但同样需要提前核算房租、加盟费用、库存周转等成本,不能简单认为加盟就可以稳赚。
结语
从原来的5.34万家到现在的0.82万家,数据已经很明确地告诉我们,那个“在校门口租间铺子、摆上货架就能赚钱”的“小而美”创业神话正受到冲击。但是文具行业的千亿级市场还在扩大,只是换了一条赛道、一种玩法。
整个行业正在经历一场洗牌,但是也正在向着更加规范化、精细化以及富有价值感的方向发展,或者拥抱IP文创和体验经济,或者在细分领域中寻找到无法替代的价值。